
- ホーム
- 年金制度のしくみ
年金制度の全体像
国の年金制度は社会全体で老後を支えます
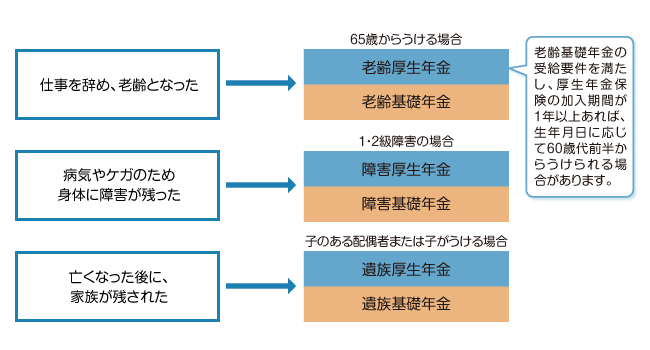
- 国が運営する年金制度は、「老齢」になったとき、あるいは「死亡」、「障害」といった万一のときに備えて、国民が保険料を出し合い社会全体で備えるしくみです。
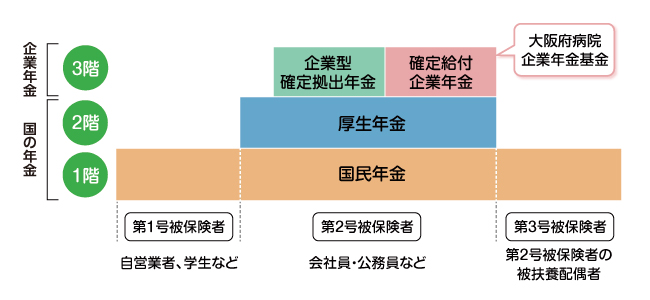
- 日本に住む20歳以上60歳未満のすべての人は「国民年金」に加入し、さらに民間企業で働く人は「厚生年金保険」にも加入しています。この2階建ての年金制度は国が運営する年金制度(公的年金制度)で、高齢期の所得保障の中心となります。
- 受給資格を満たした人は、年金がうけられる年齢になると、国民年金からは「老齢基礎年金」、厚生年金保険から「老齢厚生年金」をそれぞれうけます。
国からうけられる年金の種類
企業年金は老後の所得を補完し、充実した生活を支えます
- 企業年金制度は、加入事業所で働く職員(退職金制度の対象者)の将来にわたる生活の安定を図ることを目的として実施事業所の事業主の総意のもとに設立、運営されています。
- 大阪府病院企業年金基金の加入者である皆さまは、受給資格を満たすと、公的年金に加えて、基金から年金または一時金がうけられます。
- また、大阪府病院企業年金基金からうける給付(年金・一時金)は、すべて事業主の負担により賄われています。このため、基金に加入している皆さまの負担はありません。
確定給付企業年金とは
確定給付企業年金(DB)とは、将来受け取る年金や一時金の額が、あらかじめ定められている企業年金制度です。事業所が毎月拠出する掛金と、その運用による収益をもとに、加入者の皆様へ給付を行います。給付額が事前に決まっているため、老後の生活設計が立てやすいことが大きな特長です。
確定給付企業年金は、企業や基金が制度を運営し、長期的かつ安定的に加入者の将来の給付を支えていく仕組みです。
基金には入職から退職まで加入します
- 大阪府病院企業年金基金に加入できるのは、実施事業所に使用される65歳未満の厚生年金保険の被保険者の方(以下、「従業者」)です。
※ただし、当基金の規約により実施事業所に使用されるに至った月から65歳まで従業者であったとしても、従業者期間が36ヶ月に満たない者は、加入者になれません。
- 加入資格は、入職した日(厚生年金保険の被保険者となった日)に取得し、次のいずれかに該当した日に喪失します。
- (1)退職した日の翌日(厚生年金保険の被保険者でなくなった日)
- (2)その使用される事業所が実施事業所でなくなった日の翌日
- (3)満65歳誕生日の前日
- (4)死亡した日の翌日
- 加入者期間は「資格取得日の属する月」から「資格喪失日の属する月の前月」までを月単位で数えます。
キャッシュバランスプランについて
キャッシュバランスプランのイメージ
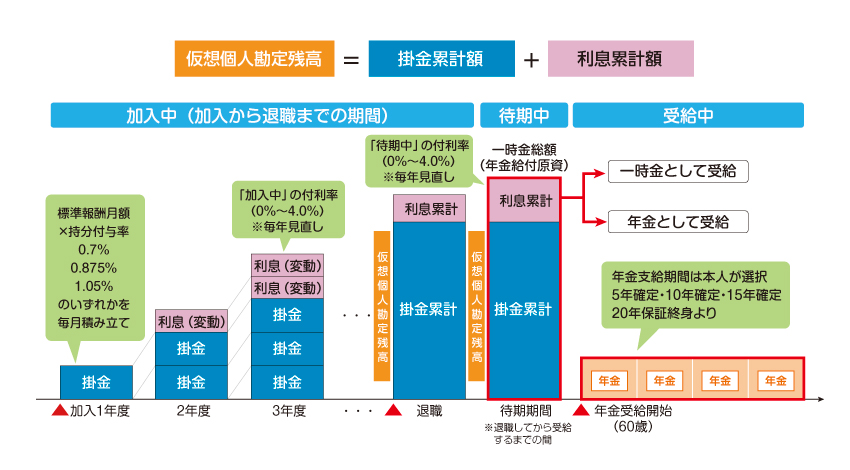
※旧厚生年金基金から移行された方については、▲加入の時点でそれまでの積立額を引き継いでいます。
キャッシュバランスプランのしくみ
掛金と利息を積み立てていくシンプルな制度となっています。
- ≪ 概要 ≫
-
- 「仮の口座(仮想個人勘定)」を設定し、毎月掛金を積み立て1年間の累計額に利息付与します。
- 積み立てられる 掛金はお勤め先の標準掛金率により標準報酬月額の一定割合(0.7%、0.875%、1.05%)となります。(標準掛金率はお勤め先の担当者様にお伺いいただき、ご確認ください。)
- 退職時の仮の口座の積立額(仮想個人勘定残高)が一時金の原資となります。
- 繰下げの申し出により、退職後も一時金や年金を受け取るまでの間は利息付与が続きます。
- 利息付与は0.0~4.0%の範囲で、毎年、10年国債の5年平均利回り、又は1年平均利回りのいずれか低い方となります。
- 掛金は事業主が負担しています。